

Verfahrensdokumentation: Bürokratie-Wahnsinn oder sinnvolle Pflicht?
Unternehmer:innen aufgepasst! Haben Sie schon Ihr unternehmensinternes Epos verfasst? Sie wissen, was ich meine: jene sagenumwobene Verfahrensdokumentation nach GoBD, das Monumentalwerk jedes ambitionierten deutschen Unternehmens. Nicht? Dann aber schnell an die gute alte Olympia-Schreibmaschine, schließlich warten all die leeren Seiten darauf, von Ihnen mit Leben gefüllt zu werden. Also mit ganz, ganz viel Text. Wie wir alle wissen, gibt es doch nichts, was Unternehmer:innen mehr erheitert als eine stundenlange Dokumentation des schnöden Arbeitsalltags – rein zur Unterhaltung des Betriebsprüfers. Oder ist das alles ganz anders? Lassen Sie uns gemeinsam schauen, ob wir am Ende nicht doch ein paar gute Gründe finden, ein paar Stunden in eine Dokumentation zu stecken.
Willkommen in Deutschland, dem Land der Vorschriften. Die GoBD – voll ausformuliert die „Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff“ – klingen schon wie eine epochale Verwaltungssaga in mindestens 47 Bänden. Kein Wunder, dass diese Richtlinien uns ein weiteres bürokratisches Geschenk beschert haben: die Verfahrensdokumentation. In ihr soll exakt beschrieben werden, wie im Unternehmen die steuerrelevanten Vorgänge ablaufen. Vom ersten Beleg bis zur finalen Archivierung darf nichts fehlen, am besten noch inklusive jeder Mausbewegung und Kaffeepause.
Die offizielle Definition verlangt „den organisatorisch und technisch gewollten Prozess […] von der Entstehung der Informationen über die Indizierung, Verarbeitung und Speicherung, dem eindeutigen Wiederfinden und der maschinellen Auswertbarkeit, der Absicherung gegen Verlust und Verfälschung und der Reproduktion“. Richtig gelesen: Sie sollen sogar die Absicherung gegen Verlust und Verfälschung dokumentieren. Zum Beispiel verbieten Sie einfach Ihren Computern, durchzudrehen und die Buchhaltung künstlerisch neu zu interpretieren. Klare Sache, oder? Haken dran, wundervoll. Ich persönlich würde sehr gern den Mittelständler kennenlernen, der das für eine sinnvolle Idee hält. Die meisten werden die Doku zu Recht als einen weiteren sinnbefreiten Verwaltungsakt betrachten, der irgendwo zwischen Datenschutzerklärung und Arbeitsschutzbelehrung im Regal verstaubt.
Man stelle sich das mal bildlich vor: Da sitzt die längst großzügig ausgelastete Geschäftsführerin abends im Büro und schreibt seitenlange Kapitel darüber, wie eine Rechnung ins System kommt, wo sie abgelegt wird und wer den USB-Stick mit den Backups beaufsichtigt. Natürlich alles fein sortiert, damit es den strengen GoBD-Vorgaben entspricht. Am Ende muss die Verfahrensdokumentation „übersichtlich gegliedert“ sein und soll als Handbuch der digitalen Buchhaltungsprozesse dienen. Wenn wir ehrlich sind, dürfte der Titel ebenso gut lauten: „Wie blase ich alltägliche Selbstverständlichkeiten zu einem epischen Regelwerk auf“. Bürokratie vom Feinsten eben.
Und für wen machen wir uns die ganze Arbeit? Für den Hauptdarsteller der Posse: den Betriebsprüfer natürlich. Denn der möchte sich das Geld für teure Romane und Zeitschriften-Abos sparen und trotzdem was zum Schmökern haben, bevor er sich schlafen legt. Wahrscheinlich sind die meisten Dokumentationen deshalb so langweilig verfasst. Wozu sonst sollte der Betriebsprüfer schon bei Anordnung der Prüfung oder spätestens zum Prüfungsbeginn gezielt nach der GoBD-Verfahrensdokumentation fragen? Eben. Außer den Betriebsprüfer:innen liest sowieso niemand diesen fetten Schinken freiwillig. Im Unternehmen fungiert die Dokumentation höchstens als Türstopper – natürlich nur bis zur nächsten Prüfung.
Was hört man nicht alles aus Unternehmen über die Verfahrensdokumentation?
Man kann die GoBD für noch so bescheuert halten und sich die Verfahrensdokumentation sparen. Die Realität holt irgendwann jedes Unternehmen ein. Fehlt bei der Betriebsprüfung nämlich die Verfahrensdokumentation und bestimmte Sachverhalte sind deshalb nicht nachvollziehbar, zeigt das Finanzamt gnadenlos, was es unter Formalismus versteht: In so einem Fall darf es die Buchführung nämlich als formell mangelhaft behandeln. Im schlimmsten Fall wird einfach geschätzt, wie viel Umsatz/Gewinn das Unternehmen erwirtschaftet haben müsste. Und ehe Sie es sich versehen, zahlen Sie mehr Steuern, weil die Behörde mangels Dokumentation die Zahlen nach oben korrigiert. Herzlichen Glückwunsch. Sich die Doku sparen ist doch nicht so sparsam, sondern ganz schön teuer, oder?
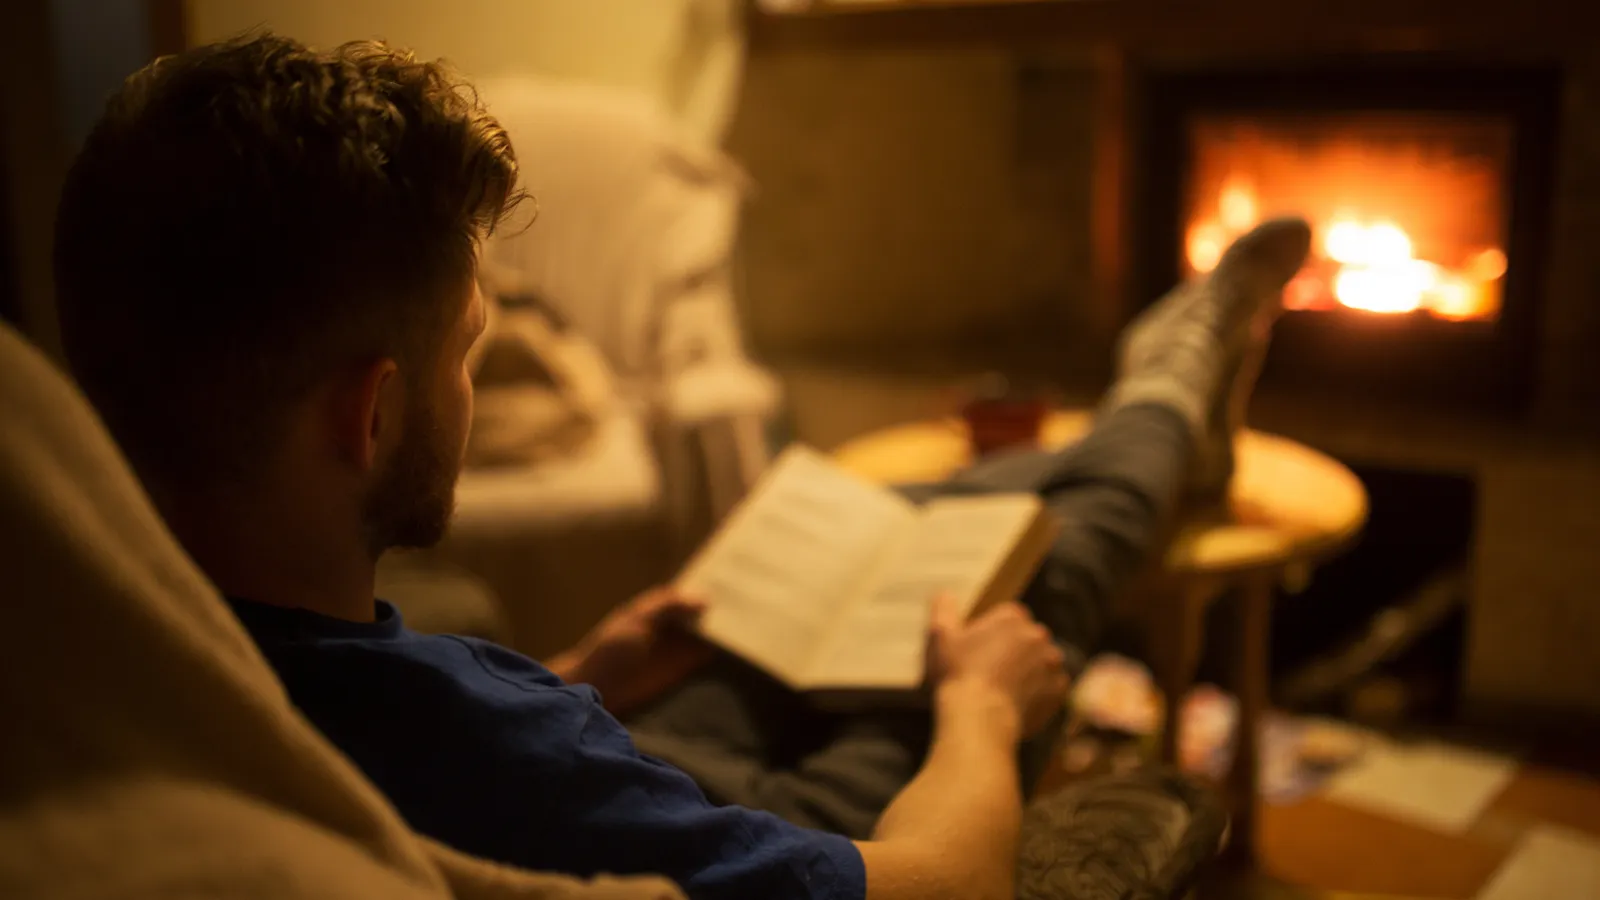
Natürlich ist die Vorstellung lustig, dass sich Prüfer Müller abends am Kamin bei einer dampfenden Tasse Tee Ihre Verfahrensdokumentation gönnt. Wie er jede Seite, jedes Kapitel verschlingt und sich in die Prozesse hineinsteigert wie in einen packenden Krimi: „Oh mein Gott, wie geht der Backup-Prozess aus?! Ich halte es nicht aus!“ Die Wahrheit ist leider weniger unterhaltsam, schließlich ist die Verfahrensdokumentation dazu da, dass es nicht den Behörden besser geht, sondern den Unternehmen.
Jetzt mal Tacheles: Die Verfahrensdokumentation ist keineswegs ein freiwilliger Zeitvertreib für pedantische Geschäftsführungen, sondern klipp und klar vorgeschrieben. Eine gesetzliche Pflicht. Wer seine Buchhaltung elektronisch führt, muss so ein internes „Handbuch“ der Buchführungsprozesse erstellen. Die GoBD-Vorgaben des Bundesfinanzministeriums sind eindeutig und lassen keinen Raum für Interpretationen offen. Sie gelten bereits seit 2015, und die Finanzverwaltung schenkt ihr große Beachtung. Bei Betriebsprüfungen wird routinemäßig nach der Dokumentation gefragt, damit sich die prüfende Seite einen schnellen Überblick über die digitalen Abläufe verschaffen kann. Ist die Dokumentation nicht verfügbar oder unzureichend, beeinträchtigt das die Nachvollziehbarkeit der Buchführung. Ein formeller Mangel, der zu ernsthaften Konsequenzen führen kann.
Allerdings sollte all das überhaupt keine Rolle spielen. Denn weitsichtige, zukunftsorientierte Unternehmen erstellen aus ganz anderen Gründen eine Verfahrensdokumentation: Sie bauen ihre Dokumentation mithilfe eines digitalen Tools interaktiv und lebendig auf und nutzen sie anschließend als mächtiges Tool im Arbeitsalltag.
Die wichtigsten Mehrwerte für Unternehmen:
Am Ende des Tages ist die Verfahrensdokumentation also weit mehr als nur ein Bürokratiemonster oder Unterhaltungslektüre für gelangweilte Betriebsprüfer. Sie ist ein Werkzeug, das für Ordnung, Einheitlichkeit und Sicherheit in Ihren Abläufen sorgt. Dass Sie dem Finanzamt genau das geben, was es bei einer Prüfung sehen möchte, ist lediglich ein netter Nebeneffekt. Unternehmen, die ihre Dokumentation pflegen, können einer Betriebsprüfung deutlich gelassener entgegensehen und haben intern alle Prozesse im Blick. Also doch kein Formalismus, sondern ein Versuch des Gesetzgebers, Unternehmen zu mehr Resilienz und Stabilität zu bewegen.

 German
 English