

Was hat ein Tax Compliance Management System mit einem verlorenen Autoschlüssel zu tun?
Was Sie in diesem Artikel erwartet
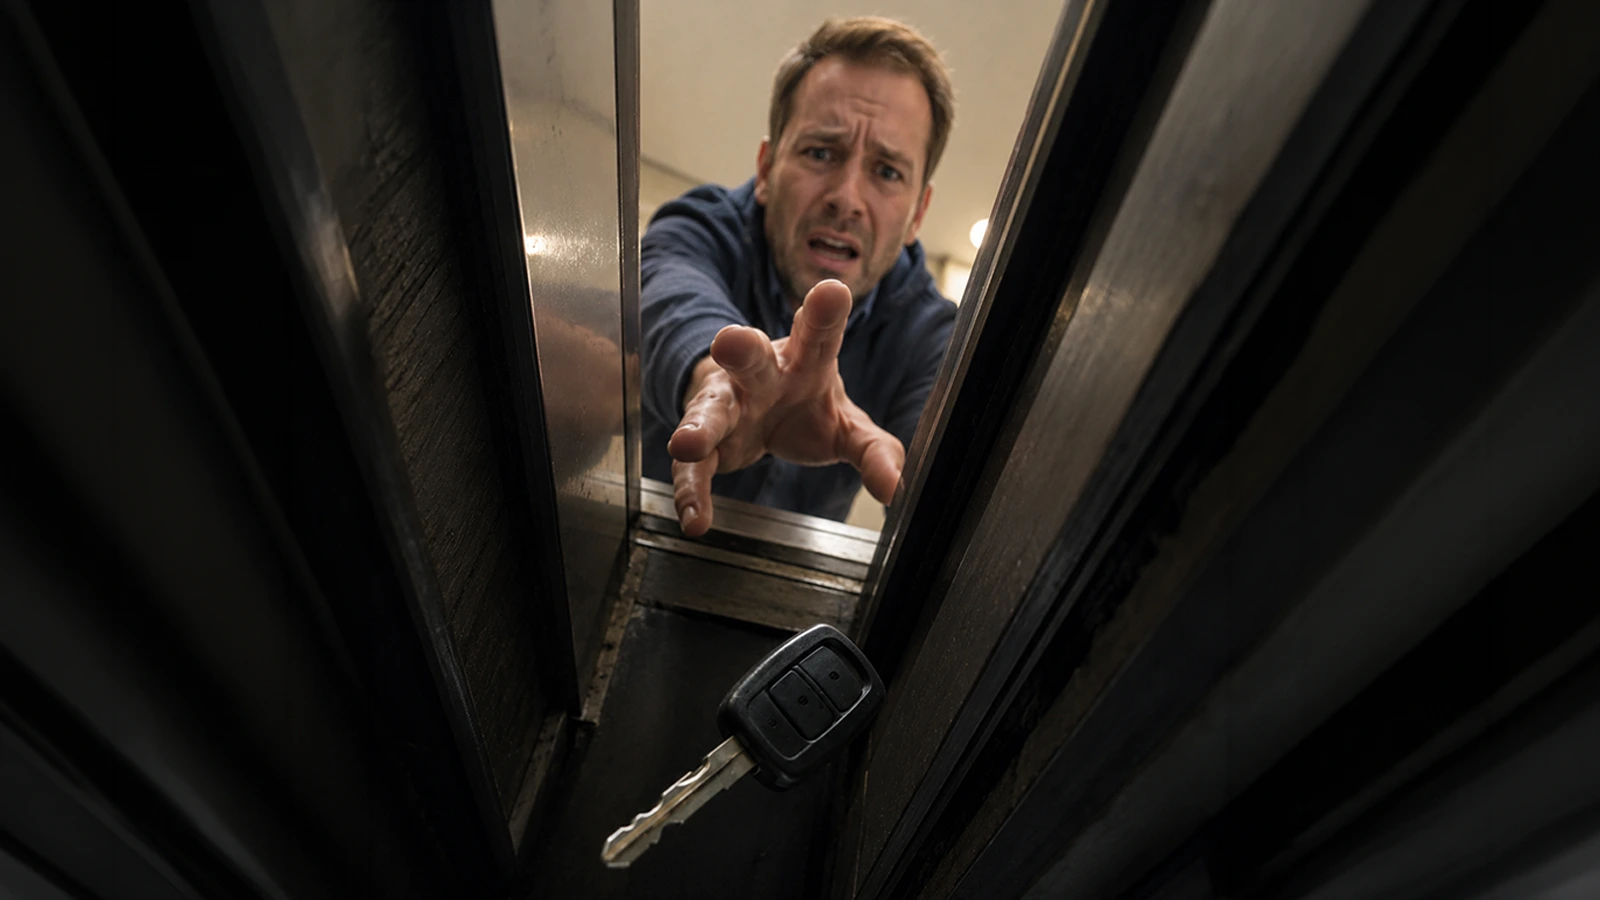
Es gibt diese Momente, in denen man sich denkt: Das kann doch nicht passieren. Wirklich nicht. Die Wahrscheinlichkeit liegt gefühlt irgendwo zwischen „vom Blitz getroffen werden“ und „sechsmal hintereinander im Lotto gewinnen“. Und dann passiert es doch: Sie stehen im Bürogebäude vor dem Fahrstuhl, die Türen öffnen sich, alles wie immer. Ein kurzer Schritt nach vorne, der Autoschlüssel locker in der Hand – und plötzlich rutscht er Ihnen aus den Fingern. Ein kleiner metallischer Klang. Ein kurzes Innehalten. Und dann dieser Blick nach unten: Der Schlüssel ist weg. Verschwunden. Im exakt drei Zentimeter breiten Spalt zwischen Fahrstuhl und Etage.
Vom unwahrscheinlichen Einzelfall zum realen Risiko
Drei. Zentimeter. Wie wahrscheinlich ist das denn bitte? Nun ja. Offensichtlich: wahrscheinlich genug, denn genau das ist hier bei der hsp passiert. Solche Situationen wirken im ersten Moment absurd. Allerdings passieren sie immer wieder. Und meistens dann, wenn niemand damit rechnet. Was zu einem größeren Schaden führt, als man zunächst annimmt.
So zieht ein verlorener Schlüssel gleich einen Rattenschwanz an Konsequenzen nach sich:
- Ersatzbeschaffung
- Zeitverlust
- organisatorischer Aufwand
- im schlimmsten Fall Sicherheitsrisiken (z. B. bei Firmenfahrzeugen)
In Unternehmen wird genauso gern verdrängt
Das sind viele Parallelen zur Unternehmensrealität, insbesondere im steuerlichen Bereich. Auch da denken viele: „Das passiert uns schon nicht.“ In vielen Unternehmen wird das Thema Steuern noch immer als rein fachliche Aufgabe verstanden: Die Steuerabteilung oder der Steuerberater „kümmert sich schon“. Prozesse entstehen historisch, Verantwortlichkeiten sind implizit geregelt, und Dokumentationen? Nun ja, die gibt es. Bestimmt. Irgendwo.
Doch die Realität ist komplexer. Denn Unternehmen bewegen sich in einem Umfeld, das geprägt ist von zunehmender regulatorischer Dichte, steigenden Anforderungen an Dokumentation und Nachvollziehbarkeit, internationaler Verflechtung sowie fortschreitender Digitalisierung. In diesem Umfeld genügt ein kleiner Fehler: ein falscher Steuerschlüssel im ERP-System, eine fehlende Abstimmung zwischen Abteilungen oder eine nicht dokumentierte Entscheidung. Und schon haben wir auch hier den Schlüsselunfall.
Warum „unwahrscheinlich“ kein Maßstab ist
Der entscheidende Punkt ist nicht, ob ein Risiko unwahrscheinlich ist. Stattdessen zählt nur, ob er bewertet wurde.
Entsprechend stellen sich risikobewusste Unternehmen systematisch zwei Fragen:
- Wie hoch ist die Eintrittswahrscheinlichkeit eines Fehlers?
- Wie hoch ist die potenzielle Schadenshöhe?
Diese beiden Dimensionen sind der Kern eines jeden funktionierenden Tax Compliance Management Systems (TCMS). Denn nur wer Risiken kennt, kann sie steuern.
Ein klassisches Beispiel: Ein Unternehmen weist über mehrere Jahre hinweg Umsätze falsch aus. Nicht vorsätzlich, sondern aufgrund eines fehlerhaften Prozesses. Dadurch bleibt der Fehler bis zur nächsten Betriebsprüfung unentdeckt. Was zu erheblichen Konsequenzen führt: Steuernachzahlungen, Zinsen, mögliche Strafzahlungen, Reputationsschäden und nicht zuletzt persönliche Haftungsrisiken für Verantwortliche. Plötzlich ist aus einem kleinen Versehen ein existenzielles Problem geworden.
TCMS als strategisches Steuerungsinstrument
Unternehmen sollten kein Tax Compliance Management System erstellen, nur um eines zu haben. Denn das TCMS dient der Identifikation, Bewertung und Steuerung steuerlicher Risiken. Also sorgt es im Idealfall dafür, dass Risiken frühzeitig erkannt, Fehler systematisch reduziert, Verantwortlichkeiten klar geregelt und Entscheidungen nachvollziehbar dokumentiert werden. Vor allem aber schafft es Transparenz. Ein oft unterschätzter Aspekt ist dabei die menschliche Komponente.
Menschen neigen dazu, Risiken zu unterschätzen, bekannte Abläufe nicht zu hinterfragen und sich auf Erfahrungswerte zu verlassen. Das ist zwar im Alltag hilfreich, im steuerlichen Kontext jedoch gefährlich. Denn steuerliche Fehler entstehen selten durch mangelndes Wissen. Sie entstehen durch fehlende Prozesse, unklare Zuständigkeiten und mangelnde Kommunikation. Gleichzeitig ist wichtig zu verstehen, dass ein TCMS kein statisches Dokument ist. Es ist ein lebendes System. Unternehmen verändern sich, Prozesse entwickeln sich weiter, gesetzliche Anforderungen werden angepasst. Ein wirksames TCMS muss diese Dynamik abbilden und kontinuierlich weiterentwickelt werden.
Wie Opti.Tax Unternehmen konkret unterstützt
Mit dem Gedanken im Hinterkopf haben wir Opti.Tax für Tax CMS entwickelt. Unser Ansatz ist praxisnah, strukturiert und darauf ausgelegt, das erstellte TCMS nachhaltig im Unternehmen zu verankern. Zunächst schafft Opti.Tax Transparenz über steuerliche Prozesse. Unternehmen erhalten Klarheit darüber, wo Risiken entstehen, welche Abläufe betroffen sind und wer Verantwortung trägt. Diese Transparenz ist die Grundlage für jede weitere Optimierung.
Darauf aufbauend werden Risiken systematisch nach Eintrittswahrscheinlichkeit und potenzieller Schadenshöhe bewertet. So entsteht eine klare Priorisierung, die es ermöglicht, Ressourcen gezielt einzusetzen. Im nächsten Schritt unterstützt Opti.Tax bei der Definition und Umsetzung konkreter Maßnahmen. Dazu gehören Prozessanpassungen, die Einführung von Kontrollmechanismen sowie klare Dokumentationsanforderungen. Entscheidend ist dabei die Praxistauglichkeit: Die Maßnahmen lassen sich in bestehende Abläufe integrieren und werden nicht als zusätzliche Belastung wahrgenommen.
Auf das Fundament kommt es an
Ein weiterer zentraler Baustein ist die Dokumentation. Im Falle einer Betriebsprüfung kann das Unternehmen jederzeit nachvollziehbar darlegen, wie Risiken identifiziert, bewertet und gesteuert werden. Das schafft Vertrauen und kann im Ernstfall erhebliche Vorteile bringen. Schließlich begleitet Opti.Tax Unternehmen auch langfristig. Das TCMS wird regelmäßig überprüft, angepasst und weiterentwickelt – etwa bei neuen gesetzlichen Anforderungen oder veränderten Geschäftsmodellen. So bleibt das System nicht nur aktuell, sondern auch wirksam.
 Modernisierung der Betriebsprüfung und die Rolle des IKS
Die digitale Betriebsprüfung wandelt sich grundlegend. Kanzleien und Mandanten sehen sich mit neuen, datenbasierten Anforderungen konfrontiert. Standardisierte Datenexporte, automatisierte Kontrollen und erhöhte Transparenz rücken in den Fokus der Finanzverwaltung. Was bedeutet diese Entwicklung konkret – und wie können sich Kanzleien vorbereiten?
 Kanzleien und Entwickler: gemeinsam Software entwickeln
Softwareentwickler sind selten direkt aus der Branche, für die sie ihre Lösungen entwickeln. Wirtschaftsprüfungen und Steuerberatungen dagegen wissen sehr genau, welche Tools sie brauchen und wie diese funktionieren sollten. Allerdings sind sie keine Programmierer:innen, müssen also nach einer möglichst brauchbaren Lösung auf dem Markt suchen. Die hsp hat diesen Konflikt erkannt und mit befreundeten [...]
 Buchführungsdatenschnittstellenverordnung (DSFinVBV): Sinnvoll oder überflüssig?
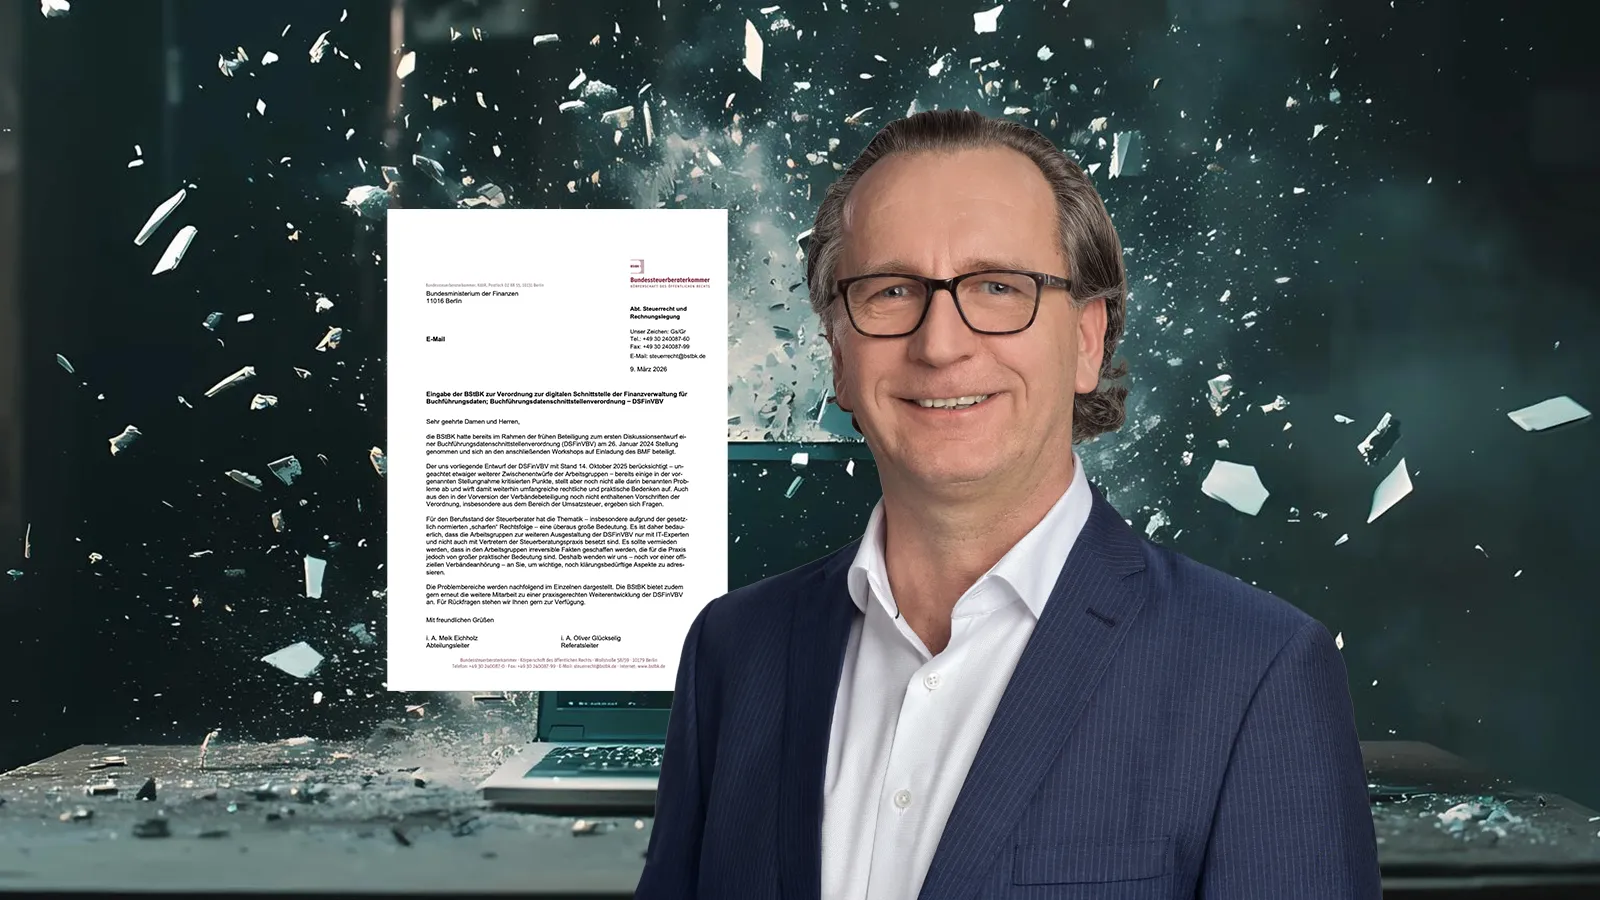
Die geplante Buchführungsdatenschnittstellenverordnung (DSFinVBV) soll die digitale Betriebsprüfung weiter vereinheitlichen. Doch bringt ein neuer, einheitlicher Schnittstellenstandard wirklich den erwarteten Mehrwert für Finanzverwaltung und Unternehmen — oder erzeugt er vor allem zusätzlichen Aufwand?

 German
 English